
Información relacionada
La economía de los craqueadores a vapor: cómo la alta utilización de China está afectando a los productores petroquímicos europeos
Los craqueadores a vapor chinos que operan cerca de su capacidad máxima pueden distribuir los costos fijos entre mayores volúmenes de producción y exportar los excedentes de petroquímicos a los mercados mundiales. Las empresas de craqueo europeo, con una utilización media de alrededor del 75%, se enfrentan a una desventaja de costes cada vez mayor, que podría cambiar los precios de los polímeros, la producción regional y las estrategias de adquisición
Se detiene el suministro de nafta: cómo responden los fabricantes petroquímicos de Asia a las interrupciones de Ormuz
La interrupción de los envíos de nafta a través del Estrecho de Ormuz ha ejercido una presión renovada sobre la industria petroquímica de Asia. Los compradores de olefinas, polímeros y productos petroquímicos transformados deberían reevaluar la exposición a las materias primas y la resiliencia de los proveedores a medida que evolucionen las condiciones del mercado.
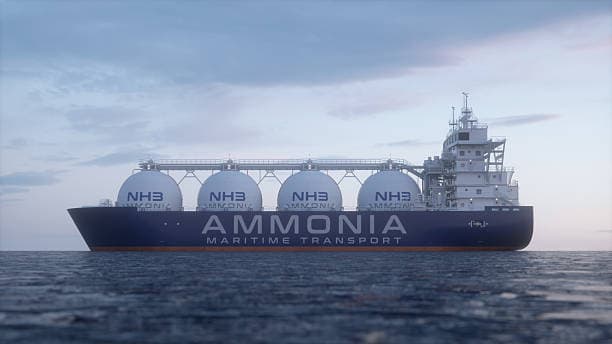
QAFCO y SABIC reactivan las exportaciones de amoniaco e impulsan el suministro en el Golfo
QAFCO y SABIC han reiniciado las operaciones de exportación de amoniaco al Golfo, lo que indica un repunte del suministro regional que moldeará la dinámica del mercado en 2026. Esta medida abre nuevas opciones de abastecimiento para los productores de fertilizantes y los compradores industriales, al tiempo que influye en los precios mundiales del amoniaco y en la disponibilidad de materias primas. A continuación, analizamos las implicaciones para el mercado, las tendencias de precios y el sector de los fertilizantes en general.
China Chemical Watch: la competitividad del etileno se fortalece bajo la política de la NDRC
La última política de descarbonización de la NDRC de China está remodelando el mercado del etileno, aumentando la competitividad de las empresas de craqueo nacionales e influyendo en las tendencias mundiales de precios de los productos petroquímicos de aquí a 2026. Este artículo examina los principales factores impulsores de la política, los cambios en el mercado y las implicaciones a largo plazo.
Aumento de las ganancias de Hengli Petrochemical en el primer trimestre de 2026: cómo la crisis de Ormuz reconfiguró la competencia petroquímica mundial
Hengli Petrochemical informó de un notable aumento interanual del 90,65% en el beneficio neto durante el primer trimestre de 2026, ya que las interrupciones del suministro en el Estrecho de Ormuz alteraron los flujos comerciales mundiales. En este artículo se examinan los factores que explican la ventaja de China en el sector de la refinación, el consiguiente aumento de las exportaciones y lo que los compradores pueden esperar cuando la oferta de Oriente Medio regrese al mercado.
Iran Chemical Watch: el 85% de la capacidad petroquímica se destruyó en 2026
En 2026, la industria petroquímica de Irán sufrió una catastrófica pérdida del 85% de su capacidad de producción debido a las sanciones y los conflictos internos. El colapso amenaza el suministro mundial de metanol, perturba los productos petroquímicos de Oriente Medio y obliga a los exportadores a buscar nuevos mercados. Siga leyendo para profundizar en los desafíos de la reconstrucción y las implicaciones de la cadena de suministro.
¡No te pierdas nuestras actualizaciones! Suscríbete ahora a nuestro boletín
Estamos comprometidos con tu privacidad. Tradeasia utiliza la información que proporcionas para contactarte sobre contenido, productos y servicios relevantes. Para más información, consulta nuestra política de privacidad.