Información relacionada
Los craqueadores de etano frente a los de nafta: la estructura competitiva que impulsa las exportaciones de productos químicos de EE. UU.
La ventaja competitiva de la industria química estadounidense en materia de etileno y polietileno se basa en la ruta de craqueo del etano.
Restablecimiento de la oferta a mediados de año de MSG: cómo los precios de Fufeng y Meihua en el segundo semestre de 2026 podrían influir en las adquisiciones mundiales
Los precios del glutamato monosódico experimentarán un cambio fundamental a medida que los productores chinos Fufeng Group y Meihua Holdings publiquen sus contratos para el segundo semestre de 2026. Con la estabilidad de los costos del maíz y la reducción de las tarifas de flete, los nuevos precios podrían redefinir la adquisición mundial de ingredientes alimentarios. Este artículo explora los movimientos estratégicos de estos actores clave y las implicaciones competitivas para los compradores de todo el mundo.
PTA y PX: el aumento del exceso de capacidad de China frente al estado de oferta del Golfo, un análisis de la estructura del mercado del tercer trimestre de 2026
La rápida expansión de la capacidad de PTA y PX por parte de China ha remodelado la cadena de suministro mundial de poliéster a partir del tercer trimestre de 2026. Si bien la oferta de PX del Golfo se recupera gradualmente, el exceso de capacidad de China sigue ejerciendo presión sobre los precios de exportación, lo que crea nuevas oportunidades y desafíos para los compradores de toda Asia.
Mercado de polipropileno: la recuperación del PDH de China y el suministro de GLP del Golfo dan forma a la estrategia de adquisiciones del tercer trimestre de 2026
La recuperación del sector de PDH de China y la mejora de la disponibilidad de GLP en el Golfo siguen remodelando el mercado del polipropileno en el tercer trimestre de 2026. Este análisis explora las perspectivas de la oferta, la dinámica de los precios y las consideraciones de adquisición para los compradores que se enfrentan a un entorno comercial incierto.
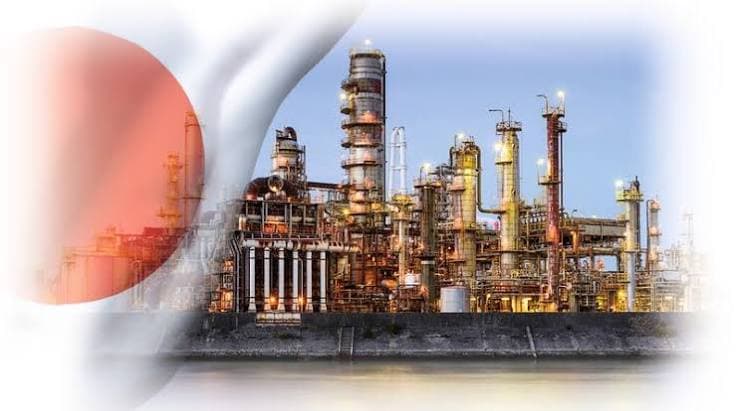
Japan Chemical Watch: balance final del primer semestre de 2026 sobre la crisis de la nafta y la recuperación de las galletas
La industria química de Japón cierra el primer semestre de 2026 tras superar la interrupción más grave del suministro de nafta en décadas gracias a las reservas estratégicas y a la diversificación de las importaciones. Mientras los fabricantes de galletas se preparan para una recuperación gradual, los compradores deberían centrarse en mejorar la seguridad del suministro en lugar de esperar un retorno inmediato a los precios operativos máximos.

Vigilancia química de Corea del Sur: reducción de la fuerza mayor y recuperación del tercer trimestre de 2026
El sector petroquímico de Corea del Sur está saliendo de una ola de declaraciones de fuerza mayor, ya que LG Chem, Lotte Chemical y Hanwha Solutions reanudan sus operaciones normales de craqueo. Los suministros de nafta y GLP se están estabilizando, el crudo Brent se está estabilizando y los productos químicos para la fabricación de baterías, como el NMP, el PVDF y el LiPF6, están experimentando una demanda renovada. Los compradores de todo el mundo deben sortear las renegociaciones de los contratos, los compromisos de entrega y una cadena de suministro cada vez más estricta para garantizar unos precios competitivos y una logística fiable.
¡No te pierdas nuestras actualizaciones! Suscríbete ahora a nuestro boletín
Estamos comprometidos con tu privacidad. Tradeasia utiliza la información que proporcionas para contactarte sobre contenido, productos y servicios relevantes. Para más información, consulta nuestra política de privacidad.