
Información relacionada
La vainillina y la cosecha de Madagascar: los informes de campo de julio y lo que indican para los precios del segundo semestre
Los informes sobre la cosecha de vainilla de julio de 2026 en Madagascar determinarán si los precios de la vainilla natural se estabilizan o suben bruscamente en el segundo semestre. Para los fabricantes de alimentos que negocian contratos con ingredientes aromatizantes, el resultado influirá directamente en la competitividad de los costos de las alternativas a la vainilla natural, la biovainillina y la vainillina sintética.
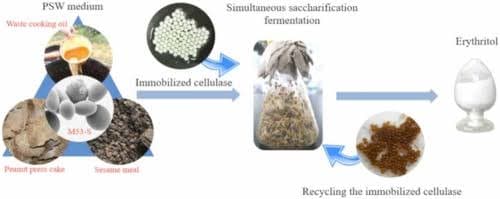
Eritritol: la expansión de la capacidad de fermentación china y la intersección del crecimiento de la demanda de GLP-1
Los productores chinos de eritritol ampliaron su capacidad de fermentación durante el primer semestre de 2026, justo cuando la demanda de productos sin azúcar impulsada por el GLP-1 comenzó a acelerarse a nivel mundial. Para los fabricantes de alimentos y bebidas, julio puede ser la mejor oportunidad para garantizar un suministro competitivo de eritritol H2 antes de que el crecimiento estructural de la demanda endurezca el mercado a finales de este año.
El sorbitol y la brecha estacional tailandesa: estrategia de abastecimiento para el segundo semestre de 2026
La producción de sorbitol a base de tapioca de Tailandia se mantiene en su brecha de cosecha estacional (junio-septiembre de 2026)
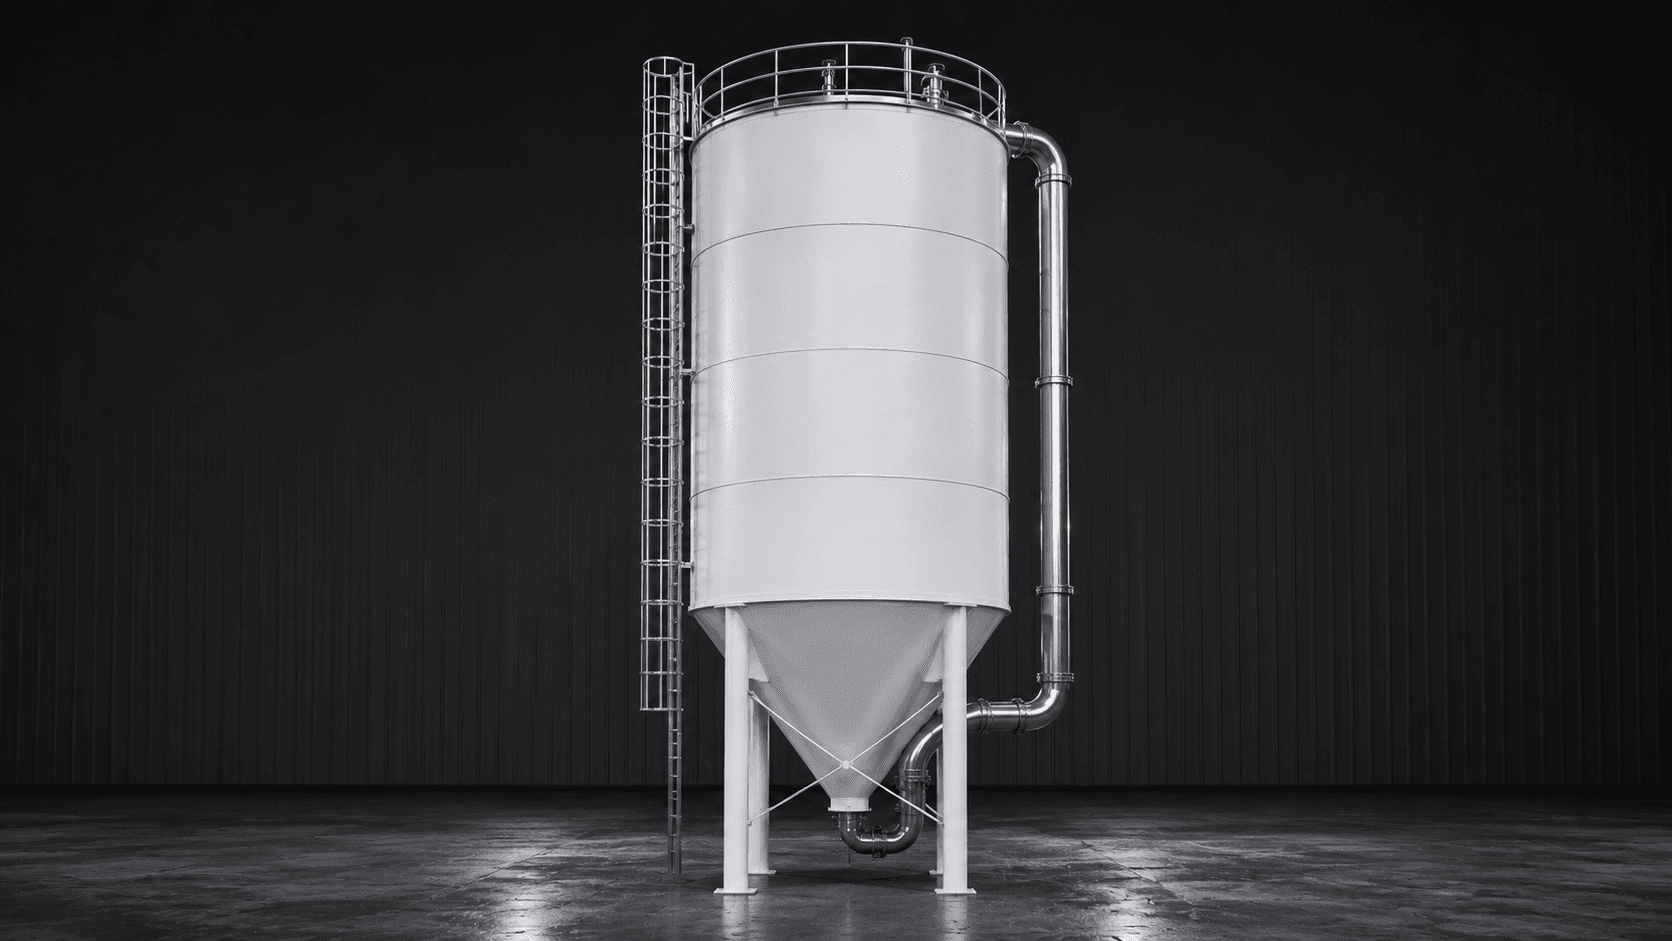
Polipropileno: las unidades de PDH en China responden a la recuperación del GLP, según la previsión del precio del PP de agosto
Los mercados del polipropileno han entrado en una transición crítica a medida que las plantas chinas de PDH recuperan el acceso a la materia prima de GLP de los proveedores del Golfo. Este cambio podría cambiar los precios del polipropileno en Asia durante el tercer trimestre, creando nuevas oportunidades de abastecimiento y riesgos de adquisición para los compradores de China, la India y otros mercados regionales.
Resumen de Fertilizer Intelligence de junio de 2026: volatilidad del primer semestre, perspectivas del segundo semestre
El informe de inteligencia sobre fertilizantes de junio de 2026 cubre el volátil primer semestre, examina la recuperación del suministro del Golfo y proyecta las perspectivas para la urea y el DAP para el segundo semestre. En él se destacan los principales factores que impulsan los precios, las tendencias del inventario y los impactos políticos que configuran el mercado de 2026.
Colapso del precio de la urea en junio de 2026: qué significa para los compradores la caída mensual del 37%
Los precios de la urea cayeron un 37% en junio de 2026, ya que el progreso del alto el fuego de Ormuz alivió los temores de suministro y las exportaciones del Golfo avanzaron hacia la recuperación. Para los compradores de fertilizantes, la corrección crea oportunidades, pero las restricciones a la exportación impuestas por China siguen siendo un riesgo importante para el mercado.
¡No te pierdas nuestras actualizaciones! Suscríbete ahora a nuestro boletín
Estamos comprometidos con tu privacidad. Tradeasia utiliza la información que proporcionas para contactarte sobre contenido, productos y servicios relevantes. Para más información, consulta nuestra política de privacidad.