Introducción
El mercado petroquímico surcoreano ha soportado un prolongado período de fuerza mayor, provocado por las tensiones geopolíticas, las interrupciones de la cadena de suministro y la volatilidad de los precios del crudo. A medida que el sector pasa a una recuperación estructurada en el tercer trimestre de 2026, actores clave como LG Chem, Lotte Chemical y Hanwha Solutions están normalizando las tasas de explotación de las empresas de craqueo, mientras que el mercado en general registra mejoras en la disponibilidad de nafta y en el suministro de GLP del Golfo. Los productos químicos utilizados en la fabricación de baterías (NMP, PVDF y LiPF6) están a punto de repuntar, lo que ofrece nuevas posibilidades
a los compradores de todo el mundo.Fuerza mayor declarada: impacto y estado actual
Lasprincipales refinerías y plantas petroquímicas de Corea del Sur han invocado las declaraciones de fuerza mayor para mitigar el impacto de la escasez de suministros, los picos de precios y las restricciones operativas. Si bien las declaraciones protegían a las empresas de las sanciones contractuales, también generaban incertidumbre para los compradores intermedios, que se enfrentaban a retrasos en las entregas y a unos costes de flete más altos. La fase de liquidación implica ahora negociaciones activas para derogar estas disposiciones, y muchas plantas reanudarán la producción a medida que mejoren las condiciones del
mercado.Normalización de las tasas de operación de Cracker
LG Chem
La emblemática empresa de craqueo a vapor de LG Chem aumentó su tasa operativa del 45 al 68% en el último trimestre, gracias al repunte de la disponibilidad de crudo y a un cambio estratégico hacia una producción de etileno de mayor rendimiento. Este repunte se ha traducido directamente en un mayor rendimiento de materias primas aromáticas, lo que ha beneficiado a los compradores de productos aromáticos
en etapas posteriores.Lotte Chemical
Las máquinasde craqueo de Lotte Chemical han pasado del 52% al 71% de utilización de su capacidad, gracias a un sólido suministro de nafta y a un nuevo contrato de suministro con una refinería del Golfo. La empresa también está ampliando su producción de polipropileno, que tiene una gran demanda para aplicaciones automotrices
y de envasado.Hanwha Solutions
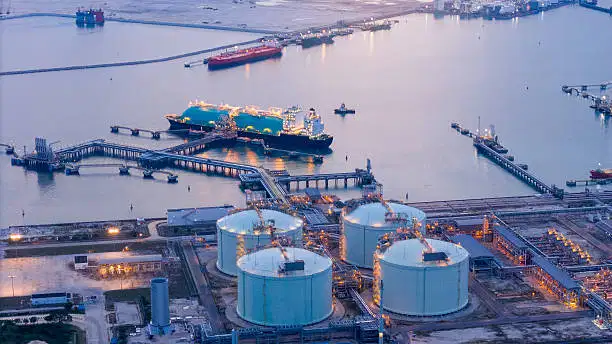
Hanwha Solutions ha logrado una tasa operativa del 65% en su craqueador de 3 flujos, gracias a la mejora de la logística de materias primas y al arrendamiento temporal de una terminal de GNL del Golfo para materias primas criogénicas. La mayor flexibilidad de la planta ha permitido a Hanwha optar entre el suministro de nafta y el de GLP, lo que ha mitigado
el riesgo de escasez de materias primas.Recuperación del suministro de nafta y GLP
Los suministros de nafta de Corea del Sur se han recuperado hasta alcanzar el 70% de los niveles anteriores a la crisis, como resultado de la estabilización de los precios del crudo Brent y de la mejora de la coordinación con los proveedores del Golfo. El mercado del GLP del Golfo también se está recuperando, con un aumento del 15% en los volúmenes de compra debido a la mejora de las operaciones de refinería en la región
.- Estabilización del crudo Brent: el Brent se ha estabilizado en torno a los 75 dólares por barril, lo que reduce la presión de los costes sobre la adquisición de materias primas.
- Suministro de GLP en el Golfo: los volúmenes de GLP del Golfo aumentaron un 18% interanual, impulsados por la construcción de una nueva terminal de importación de GNL en Qatar.
- Disponibilidad de nafta: la disponibilidad de nafta ha mejorado un 22%, lo que ha reducido la presión sobre las empresas productoras de galletas saladas surcoreanas.
Perspectiva de materiales para baterías
Los productos químicos utilizados en la fabricación de baterías están experimentando un nuevo aumento de la demanda, a medida que se acelera la producción mundial de vehículos eléctricos. Los productores surcoreanos se están posicionando para hacerse con una porción mayor del mercado
.- NMP (N-metilpirrolidona): la demanda ha aumentado un 30% debido a los mayores requisitos de solventes para la fabricación de electrodos de batería.
- PVDF (fluoruro de polivinilideno): la capacidad de producción de PVDF se ha ampliado un 20% para satisfacer la creciente necesidad de materiales aglutinantes en las celdas de iones de litio.
- LiPF6 (hexafluorofosfato de litio): los contratos de suministro de LiPF6 se han renegociado para garantizar un aumento del volumen del 25%, aprovechando la ventaja logística de Corea del Sur.
Compradores globales e implicaciones contractuales
Las negociaciones contractuales se encuentran ahora en una encrucijada crítica. Los compradores deben abordar lo siguiente:
- Disminución por fuerza mayor: aclare el cronograma para anular las cláusulas de fuerza mayor y las sanciones asociadas.
- Compromisos de entrega: asegúrese de que los cronogramas de entrega del tercer trimestre de 2026 sean realistas, teniendo en cuenta las nuevas tarifas operativas.
- Tendencias de precios: supervise la tendencia alcista de los precios de los productos petroquímicos, que se espera que aumenten entre un 5 y un 8% en los próximos 12 meses.
- Normalización de la cadena de suministro: coordine la logística para minimizar los tiempos de tránsito, especialmente en el caso de los productos químicos fabricados con baterías que requieren una entrega rápida.
Estrategia de recuperación para el tercer trimestre de 2026
La estrategia de recuperación se centra en alinear la oferta con la demanda proyectada y, al mismo tiempo, mantener la competitividad de los costos. Las acciones clave incluyen:
- Aprovechar la mayor capacidad de fabricación de galletas para garantizar precios anticipados para los principales productos intermedios.
- Establecer acuerdos de suministro a largo plazo con las refinerías del Golfo para mantener los volúmenes de nafta y GLP.
- Ampliar la producción local de material para baterías para aprovechar los márgenes al alza y reducir la exposición a las importaciones.
- Invertir en soluciones logísticas avanzadas para reducir los plazos de entrega en un 15% y mejorar la rotación del inventario.
Recomendaciones de estrategia de adquisiciones
Los compradores que deseen optimizar sus carteras de compras deben considerar las siguientes tácticas:
- Abastecimiento de múltiples fuentes: diversifique los proveedores en los mercados de Corea del Sur, el Golfo y China para mitigar los riesgos regionales.
- Flexibilidad contractual: negocie cláusulas que permitan ajustar el volumen en función de las tasas de producción trimestrales.
- Modelos de precios dinámicos: adopte modelos de precios que incorporen índices de precios del crudo en tiempo real para protegerse contra la volatilidad.
- Almacenamiento estratégico: crear reservas de protección de sustancias químicas críticas, como el NMP y el PVDF, para protegerse de las interrupciones del suministro.
Conclusión
El sector petroquímico de Corea del Sur va por buen camino hacia la recuperación, con el aumento de las grandes empresas de craqueo y la normalización de las cadenas de suministro. Los compradores mundiales deben permanecer atentos, renegociar las cláusulas de fuerza mayor y adoptar estrategias de adquisición flexibles para aprovechar las oportunidades que ofrece la recuperación del tercer trimestre de 2026. Al adaptarse a las nuevas realidades operativas de LG Chem, Lotte Chemical y Hanwha Solutions, y al aprovechar el auge de los materiales para baterías, los compradores pueden garantizar precios competitivos y una entrega fiable en un mercado en rápida
evolución.