El papel estratégico de la pectina en las cadenas de suministro mundiales
Introducción:
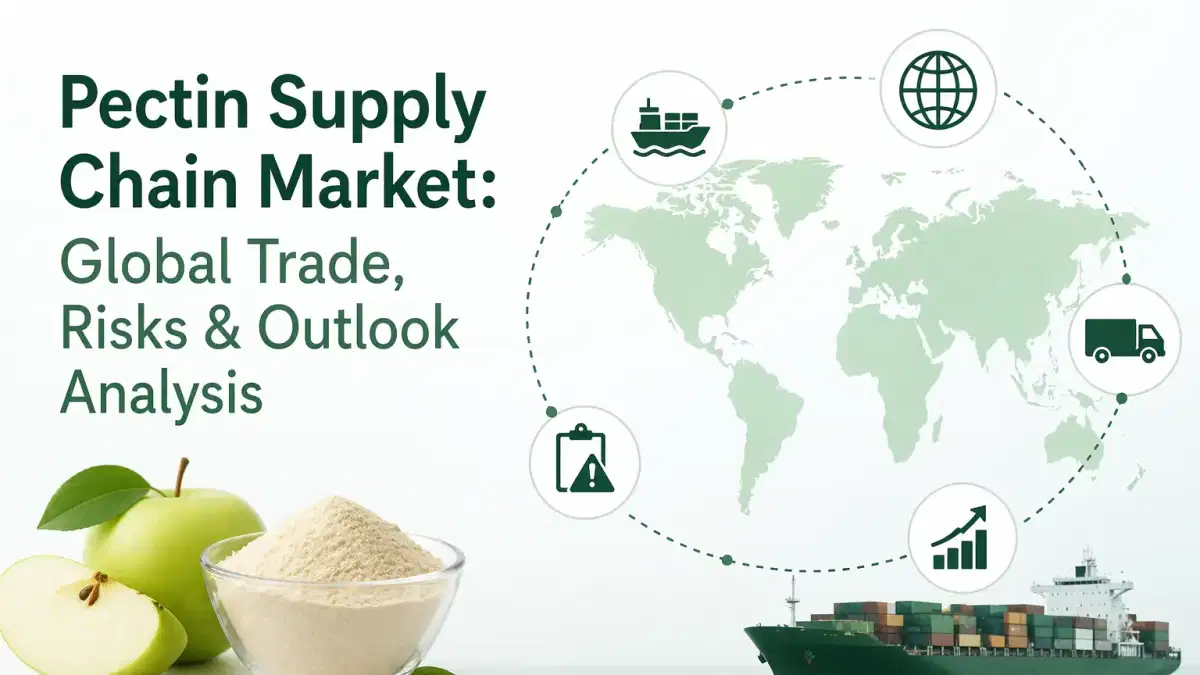
En 2026, la cadena de suministro de pectina se encuentra en una intersección crítica entre la dependencia agrícola, la complejidad del procesamiento industrial y la cambiante demanda mundial de ingredientes de etiqueta limpia. Con un valor de más de entre 1.600 y 1.700 millones de dólares en todo el mundo, el mercado sigue expandiéndose de manera constante hasta alcanzar las previsiones de más de 3000 millones de dólares para principios de la década de 2030, impulsado por las aplicaciones alimentarias, farmacéuticas
y nutracéuticas.Sin embargo, detrás de este crecimiento subyace un sistema de suministro estructuralmente frágil. La pectina, que se obtiene principalmente de las cáscaras de los cítricos y del orujo de manzana, no es un producto agrícola independiente, sino un subproducto de las industrias de zumos. Esta dependencia crea una volatilidad inherente en el abastecimiento, los precios y la estabilidad de los contratos a largo plazo
.Concentración de materias primas y riesgos de dependencia agrícola
El primer problema definitorio en la cadena de suministro de pectina de 2026 es la concentración extrema de materias primas. Los cítricos por sí solos representan más del 80% de la materia prima mundial de pectina, y los residuos de la cáscara de los cítricos constituyen la base de la extracción industrial. Esta dependencia expone a la cadena de suministro a las crisis agrícolas, como las enfermedades que hacen que los cítricos se vuelvan más verdes, la variabilidad climática y los patrones fluctuantes de consumo
de zumos.En términos prácticos, la capacidad de producción de pectina no puede expandirse independientemente de la producción de procesamiento de cítricos. Cuando la demanda de zumo disminuye, la disponibilidad de cáscaras se reduce, lo que genera una escasez inmediata en las plantas productoras. Esta restricción estructural ha llevado a los principales fabricantes a diversificarse y optar por fuentes de pectina derivadas de la manzana, la remolacha azucarera y el girasol, aunque estas alternativas suelen requerir
costos de procesamiento más altos o producen diferencias funcionales.Economía de la fabricación y presiones de costos impulsadas por la energía
Más allá de la agricultura, el segundo punto de presión reside en los procesos de extracción que consumen mucha energía. La producción de pectina requiere etapas de extracción ácida, filtración y secado que son muy sensibles a los precios de la energía y al uso del agua. Desde 2023, el aumento de los costos de los servicios públicos ha aumentado significativamente los gastos de producción, lo que ha reducido los márgenes en Europa y Asia
.Al mismo tiempo, los requisitos de cumplimiento medioambiental están endureciendo las normas de tratamiento de aguas residuales y manipulación de productos químicos, especialmente en los mercados maduros. Esto ha llevado a los fabricantes a adoptar modelos de biorrefinería integrados, en los que la pectina se coproduce con otros derivados de los cítricos para mejorar
la eficiencia y la absorción de costos.Estas realidades operativas están remodelando las estrategias de adquisición. Los compradores prefieren cada vez más los contratos a largo plazo y los modelos de precios indexados para estabilizar la exposición, mientras que los proveedores invierten en la automatización y la optimización de los procesos para preservar la competitividad
.Regionalización de los flujos comerciales y expansión de Asia-Pacífico
La tercera transformación importante es geográfica. Históricamente dominada por los procesadores europeos, la cadena de suministro de pectina se está descentralizando rápidamente hacia Asia-Pacífico. China e India están aumentando su capacidad de extracción para satisfacer la demanda interna y reducir la dependencia
de los hidrocoloides importados.Este cambio regional está redefiniendo los flujos comerciales mundiales. En lugar de exportar a larga distancia desde Europa y América Latina, los fabricantes están adoptando cada vez más centros de abastecimiento localizados para reducir los costos de flete y los plazos de entrega. Sin embargo, las disparidades en los estándares de calidad y la tecnología de extracción siguen siendo un obstáculo para la plena sustitución de
los proveedores occidentales establecidos.A largo plazo, se espera que Asia-Pacífico se convierta en un centro de producción e innovación, especialmente a medida que la demanda de alimentos procesados, productos farmacéuticos y productos de origen vegetal siga aumentando.
Demanda de etiquetas limpias y trazabilidad en los sistemas de adquisición
El cuarto impulsor estratégico es la transformación del lado de la demanda. Las tendencias alimentarias de etiqueta limpia, de origen vegetal y mínimamente procesadas están acelerando el uso de la pectina como agente gelificante y estabilizante natural
en lugar de alternativas sintéticas.Este cambio no solo está aumentando la demanda, sino que también está remodelando las expectativas de adquisición. Los compradores ahora requieren una trazabilidad total desde el huerto hasta el ingrediente terminado, respaldada por sistemas digitales de cadena de suministro y certificaciones de sostenibilidad. El abastecimiento circular, en particular el uso de flujos de residuos de fruta, se ha convertido en una ventaja competitiva, ya que vincula
directamente el desempeño en materia de sostenibilidad con la elegibilidad para los contratos.Las mejoras tecnológicas en la extracción, incluido el procesamiento enzimático, también están mejorando la eficiencia del rendimiento y alineando la producción con los mandatos de sostenibilidad.
Conclusión: Alianzas estratégicas de suministro y perspectivas de la industria
La cadena de suministro de pectina de 2026 ya no se define únicamente por la producción agrícola o los precios de los productos básicos. Está evolucionando hacia un ecosistema gestionado estratégicamente, conformado por la economía energética, el realineamiento del comercio regional y las expectativas regulatorias de transparencia y sostenibilidad
.En este entorno cada vez más complejo, las empresas están priorizando las estructuras de abastecimiento resilientes, las estrategias diversificadas de materias primas y la colaboración a largo plazo con los proveedores para mantener la continuidad y la estabilidad de los costos.
En este contexto, Tradeasia International desempeña un papel discreto pero significativo como proveedor de soluciones globales, ya que conecta a los fabricantes con redes confiables de suministro de materias primas de origen vegetal y ayuda a gestionar la volatilidad de los insumos agrícolas e industriales. Su enfoque de abastecimiento integrado ayuda a los compradores que buscan continuidad en una cadena de valor mundial de pectina cada vez más fragmentada
.Fuentes:
- https://www.fortunebusinessinsights.com/pectin-market-107820
- https://www.prnewswire.com/news-releases/global-pectin-market-set-for-steady-expansion-as-innovation-and-clean-label-demand-reshape-industry--future-market-insights-fmi-302738281.html