
Información relacionada
Superar la dependencia del 40% de las importaciones de urea y los cambios de política posteriores a la crisis
El informe del Servicio de Investigación del Congreso muestra que el 40% de la urea agrícola estadounidense llega por agua, lo que expone una vulnerabilidad estratégica. Las respuestas legislativas están remodelando los corredores marítimos y la infraestructura regional. Estos cambios tienen como objetivo fortalecer la resiliencia de la cadena de suministro para los mercados nacionales.

Fusiones y adquisiciones de productos químicos especializados: reloj de venta de activos de Celanese y Eastman en el segundo semestre de 2026
La reestructuración de la cartera entre las principales empresas de productos químicos especializados está creando nuevas consideraciones de adquisición para los compradores. A medida que las ventas de activos continúen en todo el sector, las empresas deberían revisar los acuerdos de suministro y reforzar la planificación de la continuidad de los proveedores para el segundo semestre de 2026.
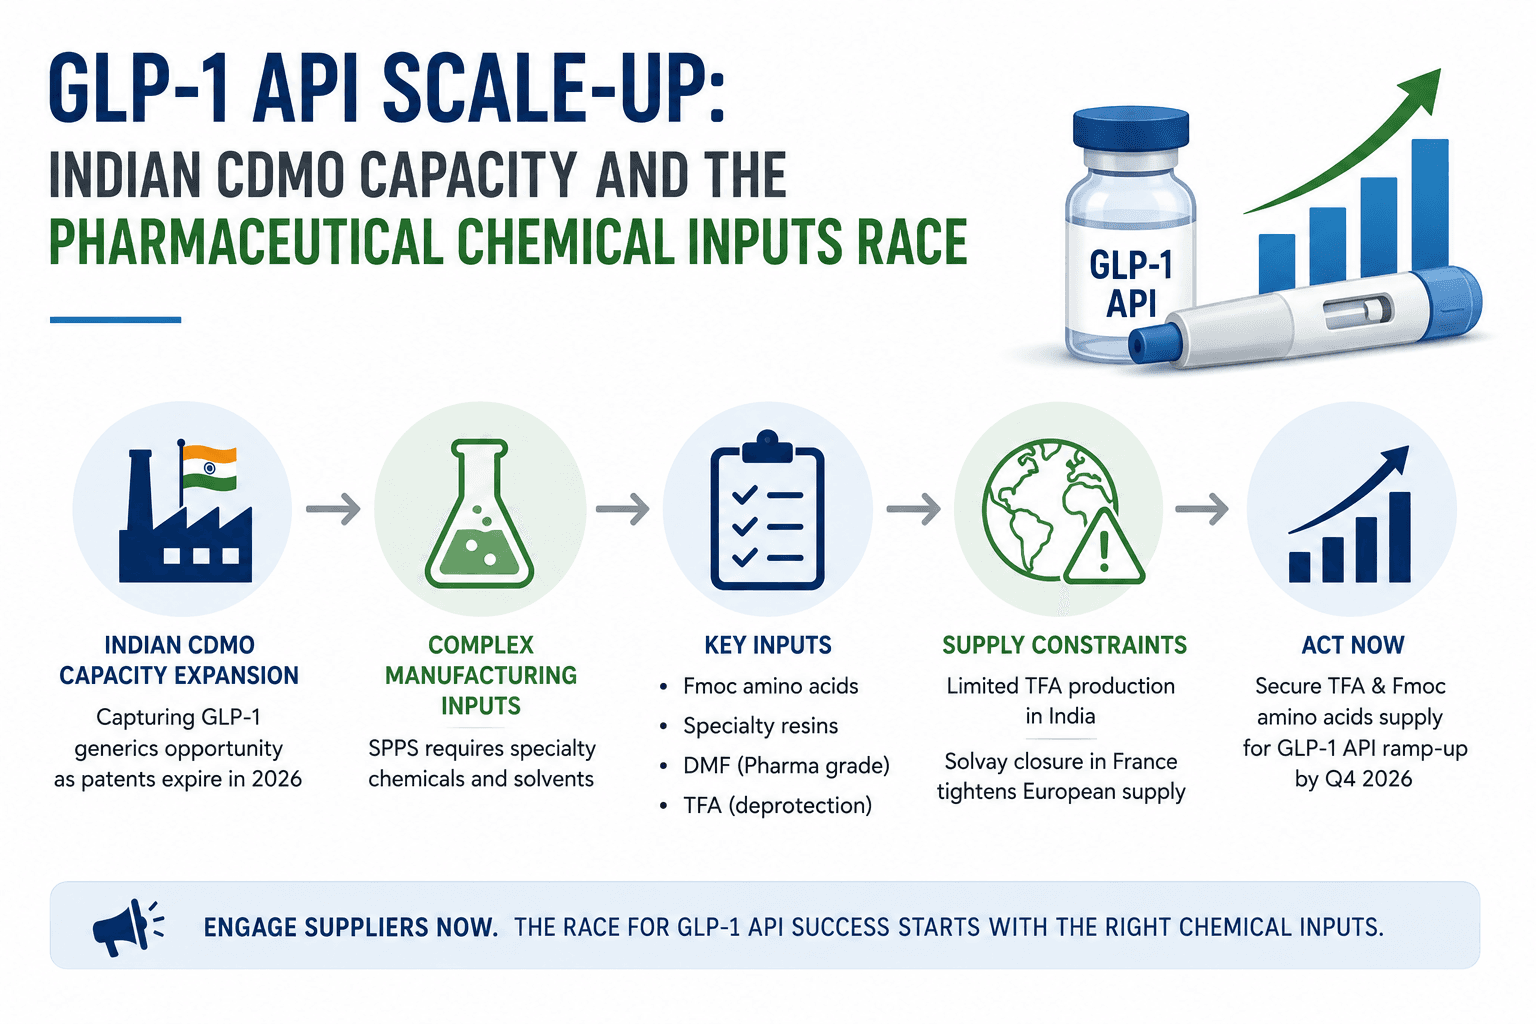
Ampliación de la API del GLP-1: la capacidad de la CDMO en la India y la carrera por los insumos químicos farmacéuticos
Las CDMO farmacéuticas de la India se apresuran a aumentar la producción de API del GLP-1, ya que las patentes de semaglutida y tirzepatida vencen en 2026. Los compradores que se abastecen de ácidos grasos trans, aminoácidos Fmoc y productos químicos para la síntesis de péptidos deberían prepararse para una reducción significativa de la oferta antes del cuarto trimestre.
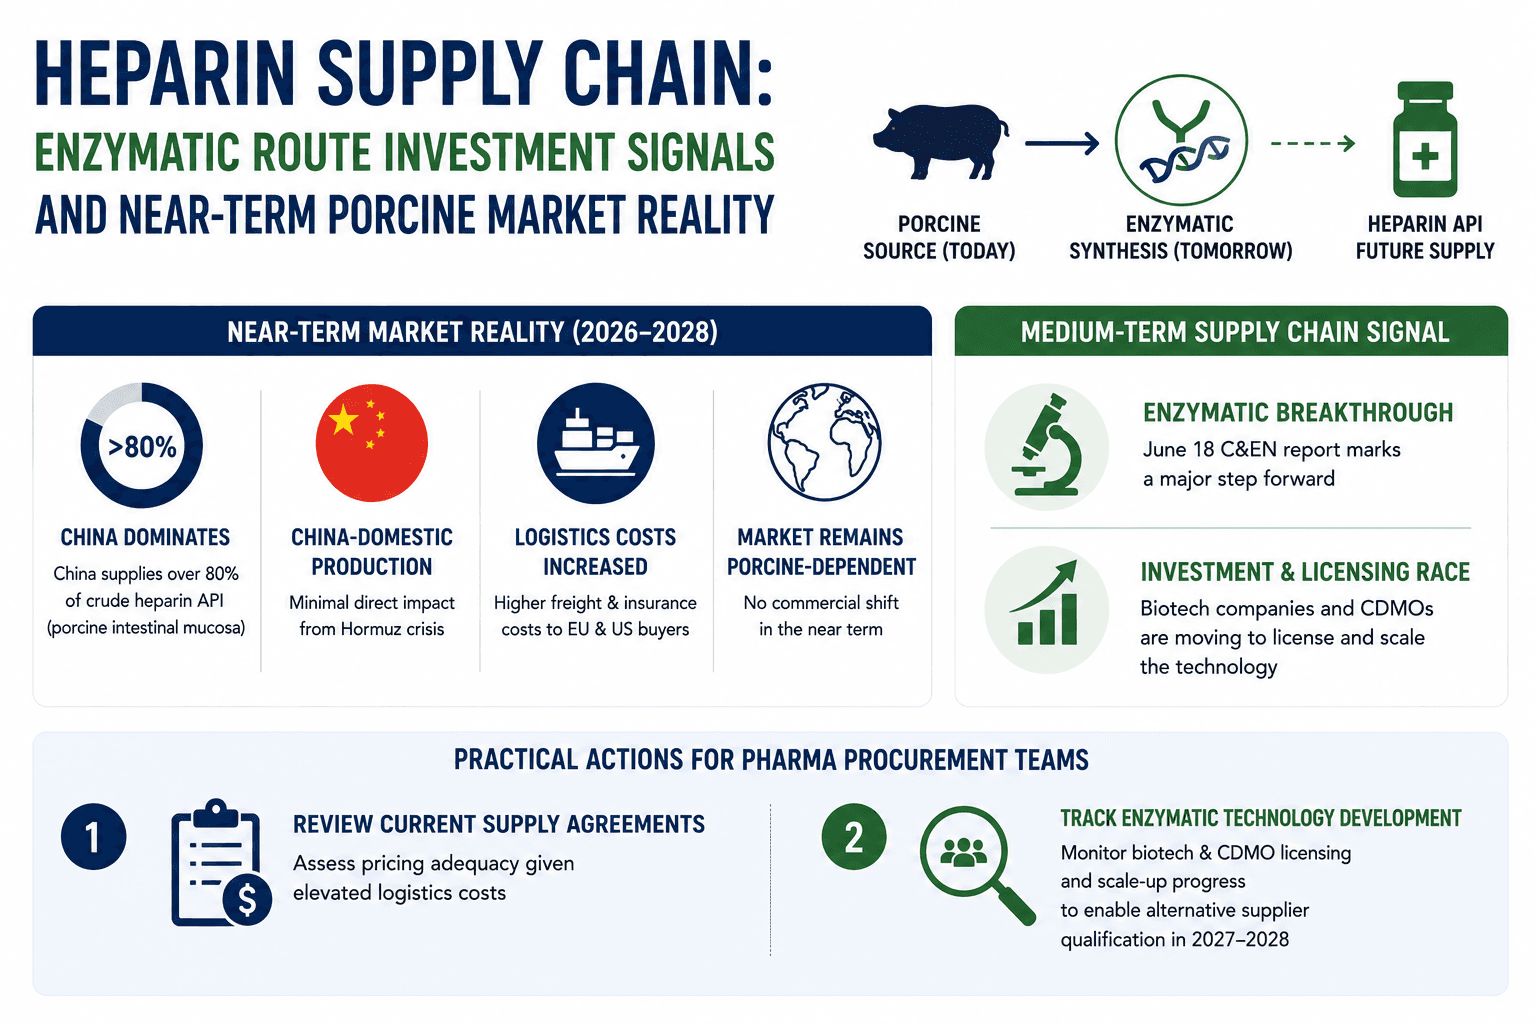
Cadena de suministro de heparina: señales de inversión en rutas enzimáticas y realidad del mercado porcino a corto plazo
El suministro de heparina sigue dominado por las materias primas porcinas chinas a pesar de los nuevos avances en la síntesis enzimática. Los compradores deben gestionar la exposición a los costes logísticos a corto plazo y, al mismo tiempo, hacer un seguimiento de la ampliación de rutas alternativas para 2027—2028.
Mercado de glutamato monosódico: la demanda de la ASEAN se recupera a medida que las cadenas de suministro de alimentos del CCG se reanudan después de Ormuz
La recuperación de las cadenas de suministro de alimentos está respaldando la renovada demanda de glutamato monosódico e ingredientes alimentarios relacionados en los mercados del CCG.

Los 5 principales países cuyas cadenas de suministro de productos químicos se vieron más interrumpidas por la crisis de Ormuz
La crisis de Ormuz de 2024 sacudió los mercados químicos mundiales y obligó a los compradores a replantearse el abastecimiento. Japón, India, Corea del Sur, el CCG y Alemania fueron los países más afectados, debido al aumento de los costos, la escasez y la tendencia a diversificar las compras. Lea cómo cada región adaptó su estrategia.
¡No te pierdas nuestras actualizaciones! Suscríbete ahora a nuestro boletín
Estamos comprometidos con tu privacidad. Tradeasia utiliza la información que proporcionas para contactarte sobre contenido, productos y servicios relevantes. Para más información, consulta nuestra política de privacidad.